Facturation électronique WooCommerce : trois cas à préparer pour 2027
Deux commandes fictives, un remboursement et un relevé B2C qui change alors qu’aucun particulier n’a été remboursé. Voici ce que nous avons observé dans WooCommerce et les contrôles à refaire sur votre boutique.
Le point de départ
Pour les ventes concernées, le circuit dépend de votre client. Un pro établi en France reçoit sa facture via une plateforme agréée. Les ventes aux particuliers alimentent le relevé transmis à l’administration, appelé e-reporting.

Les deux dates à retenir pour votre boutique
- Depuis le 1er septembre 2026. Les entreprises assujetties à la TVA établies en France doivent pouvoir recevoir leurs factures électroniques. Les grandes entreprises et les ETI ont aussi commencé à émettre et à transmettre leurs données.
- À partir du 1er septembre 2027. Les PME et microentreprises doivent à leur tour émettre leurs factures électroniques et assurer l’e-reporting pour les transactions concernées.
La franchise en base de TVA concerne la façon dont vous facturez la taxe. Elle peut coexister avec l’obligation de facturation électronique ou d’e-reporting. Vérifiez le calendrier et le périmètre selon votre situation. Calendrier de la DGFiP.
Dans une boutique locale sous WordPress 7.1.5, WooCommerce 11.3.1 et BuildsByLuke 1.1.5, nous avons marqué deux commandes fictives comme payées, puis enregistré un remboursement manuel. L’essai couvre la génération des PDF et l’export du CSV en local.
Une société française passe commande
Lorsque deux professionnels assujettis établis en France réalisent une opération dans le périmètre, le vendeur émet une facture structurée et la transmet par une plateforme agréée. Le SIREN de l’entreprise cliente doit pouvoir être repris par votre outil de facturation dans les cas où il est requis.
Pour la commande professionnelle n°13, le client fictif a acheté deux kits. La boutique a généré la facture DEMO-FA-2026-001, avec 100 € HT, 20 € de TVA et 120 € TTC. Nous avons ouvert le PDF et vérifié qu’il contenait le fichier factur-x.xml, avec le code de facture 380 et le même total.
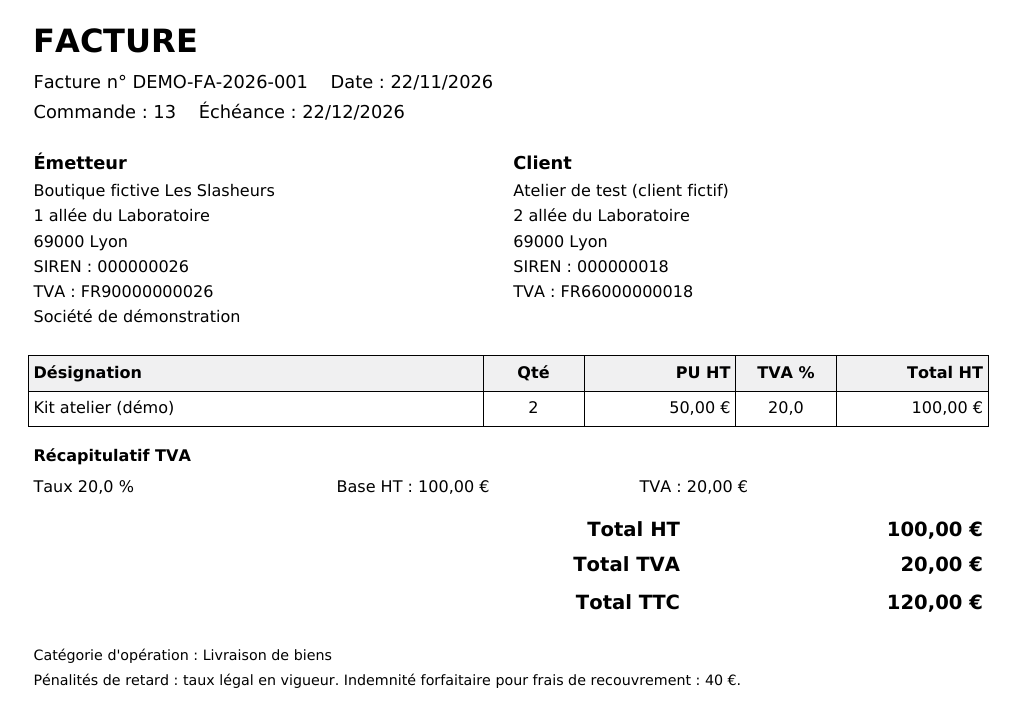
Le format Factur-X combine une facture PDF lisible et un fichier XML contenant ses données. Pour vérifier le circuit complet, retrouvez le document et son statut dans la plateforme. Ce que la DGFiP considère comme une facture électronique.
Un particulier passe commande
Dans le cadre du e-reporting, c’est votre entreprise qui transmet les données de vente à l’administration par sa plateforme. Pour les ventes françaises à des particuliers, le circuit prévoit des données regroupées par jour, notamment les montants et la TVA selon les taux applicables. La fréquence de transmission dépend du régime de TVA.
La commande n°14 portait sur un accessoire de vélo. L’extension a produit une facture de 36 € TTC. Nous avons ensuite vérifié le relevé CSV de la journée.
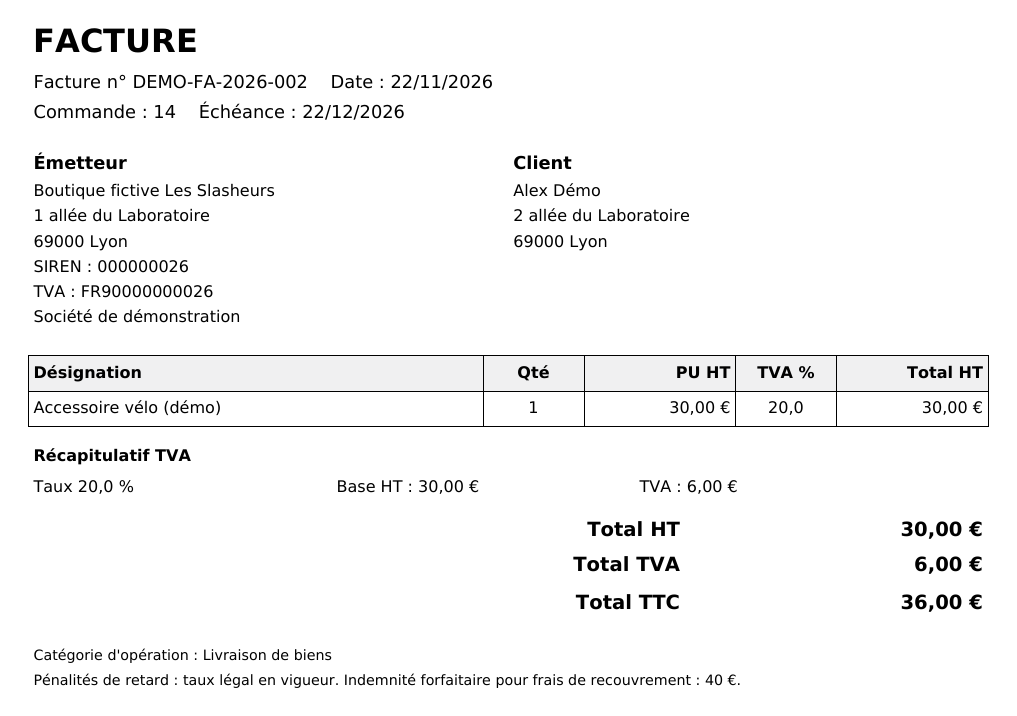
La facture du particulier reprenait une mention de frais de recouvrement du modèle professionnel. Vérifiez les mentions de chaque document avec la personne qui tient votre comptabilité.
Le test porte sur des biens. Certaines prestations dont la TVA est exigible à l’encaissement nécessitent aussi des données de paiement. Le guide France Num sur le e-reporting détaille les opérations concernées et présente un exemple de boutique en ligne.
La boutique rembourse une commande
Si vous avez déjà émis une facture, vérifiez l’avoir et sa référence à la facture d’origine, avec les montants corrigés. Quand la facture entre dans le circuit électronique B2B, traitez aussi sa correction via la plateforme agréée. Pour une vente à un particulier, vérifiez comment le remboursement se répercute dans les données déclarées. BOFiP · Factures rectificatives et avoirs.
Nous avons enregistré le retour de l’un des deux kits de la commande professionnelle n°13 dans WooCommerce. Le remboursement partiel s’élevait à 60 € TTC, dont 10 € de TVA. Le PDF de l’avoir DEMO-AV-2026-001 indiquait le numéro de la facture d’origine. Le XML joint portait le code d’avoir 381 et la même référence.
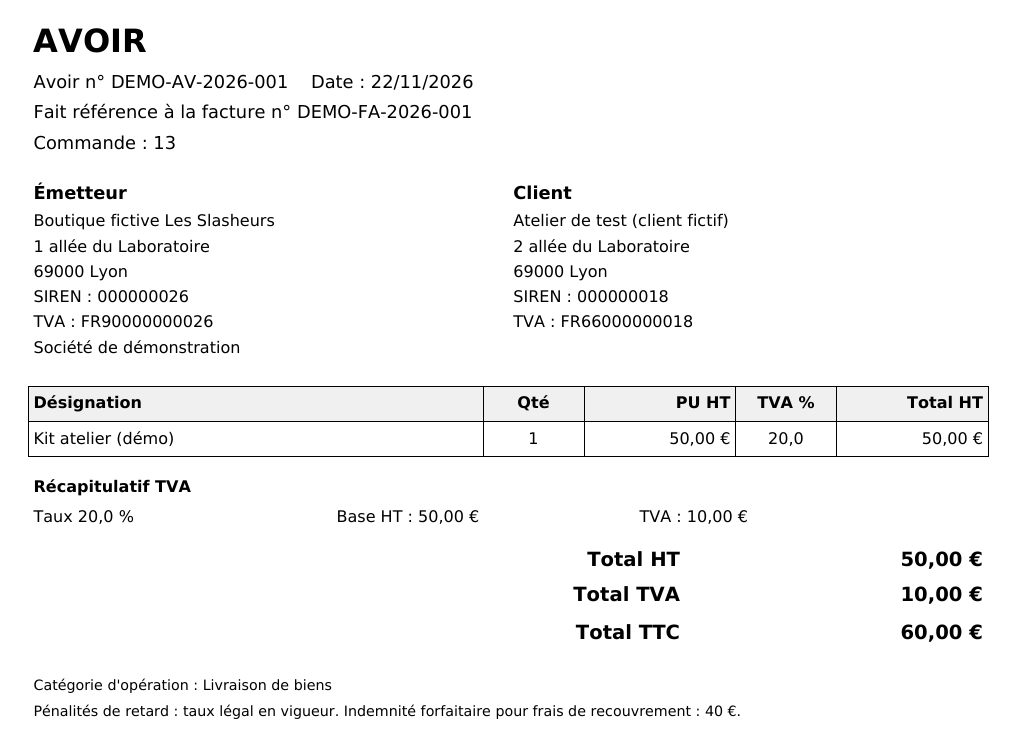
WooCommerce permet aussi d’enregistrer un remboursement manuel. L’action manuelle ne renvoie pas les fonds au client. Sur une boutique en production, contrôlez également le statut de l’opération auprès du prestataire de paiement. Documentation WooCommerce sur les remboursements.
Le remboursement pro a faussé le relevé des ventes aux particuliers
Dans les deux essais, l’extension a déduit du relevé des particuliers les 50 € HT et 10 € de TVA du remboursement professionnel. Le relevé aurait dû garder les montants de la seule vente à un particulier, puisqu’elle est restée intacte.
| Relevé | Base HT | TVA |
|---|---|---|
| Avant le remboursement pro | 30 € | 6 € |
| Après le remboursement pro | −20 € | −4 € |
Nous avons reproduit l’écart dans une seconde boutique vierge avec la même version de l’extension. Si votre relevé change après un remboursement, remontez à la commande d’origine avant de transmettre le fichier.
Les vérifications à demander avant de choisir une extension
- Identifiez le client. Faites une commande avec une société et une autre avec un particulier. Vérifiez comment l’outil distingue les deux cas.
- Contrôlez les montants. Comparez le sous-total, la TVA et le total avec le document de facturation ou le relevé. Ajoutez un remboursement pour voir comment la correction est prise en compte.
- Vérifiez la transmission. Demandez à voir le dépôt ou le statut de la facture dans la plateforme agréée. Vérifiez aussi qui repère et corrige les envois rejetés.
Si vous partez de zéro, les réglages de commande, de TVA et de livraison se décident avec la personne qui suivra les ventes. Notre guide de création d’une boutique WooCommerce détaille la préparation du panier et des commandes. Si vos commandes se concluent hors du site, notre comparatif site catalogue ou boutique en ligne aide à définir où la vente et sa facturation seront gérées.
Sources de la réforme
- DGFiP · Calendrier de la facturation électronique
- DGFiP · Ventes aux professionnels et aux particuliers
- France Num · Données de transaction et de paiement
- WordPress.org · Extension de facturation utilisée pour l’essai
Sources et essai datés du 22 novembre 2026.


